| チェック項目・分析区分 | 主な具体例・対象項目 | 経営者目線での評価ポイント(実態の捉え方) |
| 1. 代表者・役員への貸付金 | 役員貸付金など | 社長の個人資産や返済能力を確認し、回収不能と判断される部分を減額する(返済可能なら資産価値あり)。 |
| 2. 売掛金・受取手形 | 1年以上未回収の売掛金、事業停止先の債権など | 帳簿の金額ではなく、**実際に回収できる金額(入金額)**を実質的な財産として評価する。 |
| 3. 滞留・不良在庫 | 型落ち品、破損品、長期間売れていない部品・材料など | 販売不能なものは処分価格等で評価し、実際の販売可能額へ評価減を行う。 |
| 4. 仮払金・立替金 | 相手先不明・長期間精算されていない仮払金など | 内容を精査し、回収・精算できない部分は資産から減額する。 |
| 5. 関係会社への貸付金 | 赤字・債務超過に陥っている子会社・関連会社への貸付など | 返済の見込みを冷静に判断し、回収可能額まで評価を下げる。 |
| 6. 敷金・保証金 | 賃貸契約時の敷金・保証金 | 契約上返還されないと確定している金額を除外する(通常返還される分は資産として残す)。 |
| 7. 繰延資産・開業費など | 開業費、創立費など | 会計上の資産であっても売却・換金できないため、清算価値の視点では除外を検討する。 |
| 8. 換金価値がほぼない資産 | 電話加入権、水道施設利用権など | 帳簿価額と実際の処分価値・事業継続価値は異なる点に注意して評価する。 |
| 9. 自社専用ソフトウェア | 自社用に特化開発された業務システムなど | 第三者への売却・譲渡ができないものは換金価値を慎重に判断する(汎用品は価値が残る場合あり)。 |
| 10. 不動産の評価(重要) | 土地・建物など | 時価が帳簿価格を下回る場合は含み損として減額し、上回る場合は含み益として加算する。 |
| 11. 前払費用 | 保証料、保険料、家賃などの前払分 | 将来サービスを受ける権利として価値を認めるが、清算時に返金されない権利は低く評価する。 |
| 12. 未収入金 | 倒産先の未収入金、消滅した補助金予定額など | 相手方の資金状況等を確認し、実際に回収できる見込み額で評価する。 |
| 【補足】資産リスクの3区分 | 換金性が低い / 回収できない / 評価額低下 | 単純に一律ゼロとするのではなく、売却・回収した際に会社にいくら入るかで区分・評価する。 |
| 【分析手順】実務での確認順序 | ①売掛金 ②棚卸資産 ③役員・関係会社貸付金 ④仮払金 ⑤不動産 ⑥無形資産 ⑦前払・保証金 ⑧簿外負債 | 債務超過企業の分析ではこの順番で確認し、減額理由を金融機関等に明確に説明できる状態を目指す。 |
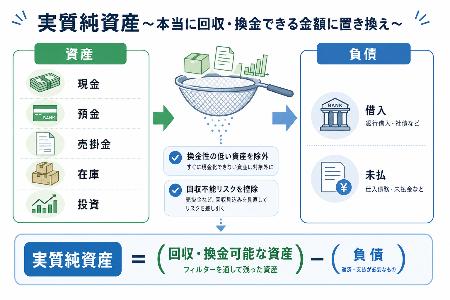
実質純資産とは、簡単にいうと、
「決算書に書いてある資産を、本当に回収・換金できる金額に置き換えたら、会社にいくら財産が残るか」
を見るものです。
したがって、帳簿上の純資産から、実際には価値がない資産や回収できない資産の金額を減らします。
1.代表者・役員への貸付金
例えば
決算書に、
- 役員貸付金 500万円
と書かれているとします。
しかし、実際には社長が会社から500万円を借りており、返済の予定もない。
この場合、会社にとっては、
「500万円の資産がある」ように見えるが、実際には回収できない可能性が高い
ということです。
したがって、回収可能性を確認し、回収不能と判断される部分を減額します。
注意
役員貸付金=全額控除ではありません。
社長が十分な資産を持っていて、500万円を返済できるなら、資産価値があります。
2.売掛金・受取手形のうち回収できないもの
例えば、
- 売掛金 1,000万円
- そのうち取引先Aへの300万円が1年以上未回収
- A社は実質的に事業停止
という場合です。
帳簿上は1,000万円の売掛金がありますが、実際に回収できるのが700万円なら、
300万円は実質的な資産ではない
と考えます。
経営者向けに言えば
「売掛金1,000万円」と書いてあっても、実際に700万円しか入ってこないなら、会社の財産は700万円。
ということです。
3.滞留・不良在庫
在庫は特に注意が必要です。
例えば、
- 商品・製品 1,000万円
- そのうち500万円は3年間売れていない
というケースです。
帳簿上は500万円の在庫でも、実際には販売できない可能性があります。
仮に処分しても100万円にしかならないなら、
500万円ではなく100万円の価値
と考えます。
つまり、
評価減400万円
です。
よくある例
- 型落ち商品
- 壊れた商品
- 賞味期限切れ商品
- 流行遅れの商品
- 長期間売れていない部品
- 使われなくなった材料
などです。
4.仮払金・立替金
例えば、
仮払金 300万円
と決算書にあるものの、
「誰に払ったのか分からない」
「何年も精算されていない」
というケースです。
この場合、実際に回収できるのかを確認します。
回収できないのであれば、資産としての価値を減額します。
特に、
「内容不明の仮払金が何年も残っている」
場合は要注意です。
5.関係会社への貸付金
例えば、
- 関係会社への貸付金 1,000万円
- 関係会社は赤字続き
- 債務超過
- 返済の見込みなし
という場合です。
帳簿上は1,000万円の資産ですが、実際には回収できない可能性があります。
この場合は、回収可能額まで評価を下げる必要があります。
6.敷金・保証金
敷金・保証金は基本的には資産ですが、注意するケースがあります。
例えば、
- 敷金 300万円
- 契約終了時に100万円は返還されない
なら、実際に戻ってくるのは200万円です。
したがって、
返還されない100万円は実質的な資産から除外
します。
ただし、通常の敷金のように契約終了時に返還されるものまで「換金性がない」として全額控除するわけではありません。
7.繰延資産・開業費など
例えば、
- 開業費 200万円
- 創立費 100万円
などです。
これらは会計上、一定期間にわたって資産として計上できます。
しかし、会社を売却・清算するときに、
「開業費200万円を誰かに200万円で売る」
ことはできません。
そのため、実質的な換金価値は基本的にありません。
実質純資産を「清算価値」に近い考え方で計算する場合には、こうした項目を除外することがあります。
8.電話加入権などの換金価値がほとんどない資産
昔の決算書には、
- 電話加入権
- 水道施設利用権
- その他の無形固定資産
などが残っていることがあります。
例えば電話加入権が10万円で帳簿に残っていても、実際に10万円で売却できるとは限りません。
したがって、
「帳簿価額=実際の財産価値」ではない
ことに注意します。
水道施設利用権についても、必ずゼロとするのではなく、実際の処分価値や事業継続上の価値を確認します。
9.自社専用のソフトウェア
例えば、
自社専用に500万円かけて開発した販売管理システム
があるとします。
帳簿上は500万円のソフトウェアですが、他社では使えず、第三者に売却することもできない場合があります。
この場合、
帳簿上500万円=実質500万円の財産
とは限りません。
一方、汎用的なソフトウェアで第三者への売却・利用許諾が可能なら、価値が残る場合があります。
10.不動産の含み損
これは非常に重要です。
例えば、
- 土地の帳簿価額 3,000万円
- 現在の実質的な時価 2,000万円
なら、
1,000万円の含み損
があります。
帳簿上の純資産が1,000万円あったとしても、
「土地を売っても2,000万円しか回収できない」
のであれば、実質純資産はさらに1,000万円少なくなります。
逆に、
- 帳簿価額 2,000万円
- 時価 4,000万円
なら、
2,000万円の含み益
があります。
この場合は実質純資産を増やす方向に修正します。
11.前払費用
前払費用も一律に「価値ゼロ」としてはいけません。
例えば、
- 保証協会保証料の前払分 100万円
- 保険料の前払分 50万円
- 家賃の前払分 30万円
などです。
今後の期間に対応する費用であれば、将来サービスを受ける価値があります。
ただし、会社を清算する場合など、その権利を返金してもらえないのであれば、実質価値が低くなる可能性があります。
12.未収入金
例えば、
未収入金 500万円
と決算書にあるものの、
- 取引先が倒産
- 返金を受ける予定だったが相手に資金がない
- 補助金等の入金予定が消滅
などの場合です。
帳簿上の500万円ではなく、
実際に回収できる金額
で評価します。
13.「換金性のない資産」と「回収できない資産」の違い
経営者には、この2つを分けて説明すると分かりやすいです。
| 区分 | 意味 | 代表例 |
|---|---|---|
| 換金性が低い資産 | 持っているが、売って現金にしにくい | 開業費、電話加入権、自社専用ソフト等 |
| 回収できない資産 | 本来お金になるが、実際には回収できない | 不良売掛金、役員貸付金、関係会社貸付金等 |
| 評価額が下がっている資産 | 帳簿価格より実際の価値が低い | 不動産、滞留在庫等 |
ここがポイントです。
「換金できない=必ずゼロ」ではありません。
最終的には、
その資産を売却・回収したら、実際にいくら会社に入ってくるのか?
という視点で評価します。
14.実質純資産の計算イメージ
例えば、ある会社の決算書が、
帳簿上の純資産 ▲1,000万円
だったとします。
実態を調査すると、
| 修正項目 | 修正額 |
|---|---|
| 帳簿上の純資産 | ▲1,000万円 |
| 代表者貸付金の回収不能分 | ▲300万円 |
| 不良売掛金 | ▲200万円 |
| 不良在庫 | ▲150万円 |
| 不動産の含み損 | ▲500万円 |
| 仮払金の回収不能分 | ▲50万円 |
| 不動産の含み益 | +300万円 |
| 実質純資産 | ▲1,900万円 |
となります。
つまり、
「決算書では1,000万円の債務超過」
でも、
「実態では1,900万円の債務超過」
ということになります。
15.中小企業の実務では、この順番で確認するとよい
債務超過企業の財務分析なら、まず次の項目をチェックすると効率的です。
① 売掛金
本当に全部回収できるか?
② 棚卸資産
本当に全部売れるか?
③ 役員・関係会社貸付金
本当に返ってくるか?
④ 仮払金・立替金
中身が明確で回収できるか?
⑤ 不動産
帳簿価格と現在価値はどちらが高いか?
⑥ 無形固定資産
第三者に売れる価値があるか?
⑦ 前払費用・保証金
将来回収・利用できる価値があるか?
⑧ 簿外負債
決算書に載っていない負債がないか?
最も重要な考え方
実質純資産を算出するときは、単純に
「この勘定科目は換金できないから全部引く」
という方法ではなく、
帳簿上の金額 → 実際に回収・換金できる金額
に置き換えていく、と考えるのが適切です。
特に債務超過企業の経営改善計画や金融機関向け資料では、「なぜこの資産を減額したのか」を説明できるようにしておくことが重要です。